
ドル・円:心理的な節目の110.00円を意識した展開に
- メインターゲット:110.00円(3/4、115.00円から引下げ)
- サブターゲット:113.00円(3/4、112.00円から引上げ)
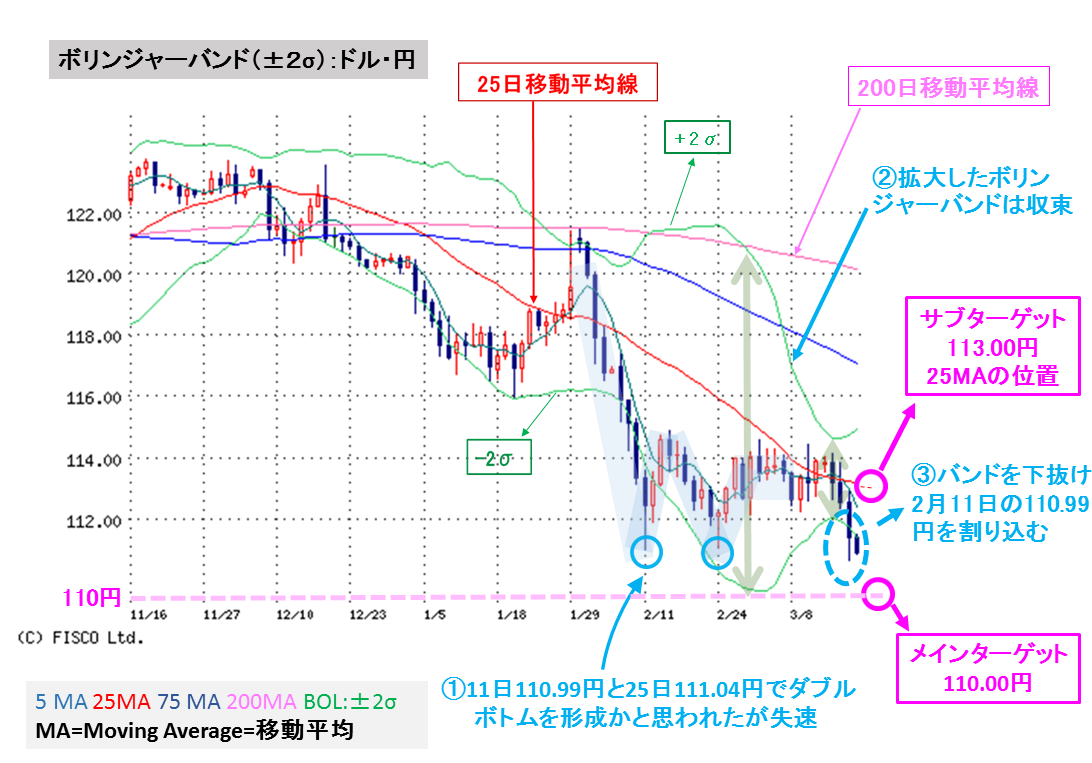
テクニカル:収束するバンドを下抜ける格好
ドル・円は、連邦公開市場委員会(FOMC)通過後、円高ドル安基調が強まっており、17日の欧米市場では一時110円67銭まで円高が加速しました。18日の東京市場でも110円82銭までドルが売られる場面があり一段安が警戒されています。ドル・円は2月11日の110円99銭、2月24日の111円04銭でダブルボトム(※1)をつけたかのように思われましたが、25日移動平均線を上抜くことはできず失速。①この水準を今回下抜けたことから目先110円台割れも視野に入ってきます。
ボリンジャーバンドでは、1ヶ月ほど112.00円から114.00円の狭いレンジでもみ合っていたことから、拡大していたバンドは収束②していましたが、今回バンドを下抜けています。③バンド・ブレイクアウト(※2)となるかどうかはまだ判断できませんが、次の局面に向けて蓄積されていたエネルギーが下向きで発散し始めたことを考慮すると、真理的な節目である110.00円を意識しておいた方がいいかもしれません。
目先の安値だった2月11日の110円99銭を割り込んだことから、足元のターゲットは節目の110.00円となるでしょう。この水準を割り込んだ際は目立ったテクニカルラインが存在しないことで下への動きが早まる可能性があります。ただ、市場では政府・日銀による為替介入観測(詳細は2月12日のレポートを参照)が高まり、110.00円を防衛線とした買いが入るとの公算が大きいのも事実です。こうした背景を考慮すると110.00円割れは回避できると考えます。メインターゲットは110.00円、サブターゲットは下げ一巡に伴う反発で25日移動平均線レベルの113.00円とします。
(※1)ダブルボトム
二つの谷(安値)とその間の一つの山(高値)で形成します。二つの谷(安値)がほぼ同じ値か、二つ目の谷が最初の谷(安値)よりも高い谷(安値)となっていることが原則です。前回の安値を更新しなかったことで下げ一巡つまり大底と判断します。なお、ダブルボトムの逆はダブルトップです。こちらは相場の天井を示します。
(※2)バンド・ブレイクアウト
ボリンジャーバンドの±2σを突破したタイミングで買い(-2σであれば売り)を入れるトレンド分析系の売買手法です。ボリンジャーバンドは-2σで買って+2σで売却するといったオシレーター分析系の要素を持っていますが、±2σ突破のタイミングで買うというトレンド系の要素も持っているのです。バンドが狭くなった状態すなわちボックス相場からの転換を試す場面では、よくバンド・ブレイクアウトが見られます。
σ(シグマ)
ある一定の確率で値動きが収まりやすいレンジを『σ(シグマ)』と呼び、平均値からみて上のレンジを+1σ、下のレンジを-1σと呼びます。これを2倍したものが+2σ・-2σになります。σ(シグマ)をつないだ線をバンドと呼びます。
ファンダメンタルズ:年内利上げは2回ではなく1回?
米連邦準備制度理事会(FRB)は15-16日に開催した米連邦公開市場委員会(FOMC)で、政策金利の据え置きを決定しました。市場関係者が注目していた利上げペース(金利見通し)については、年内2回の利上げ予想がFRBのコンセンサスであることが確認されました。年内2回の利上げ予想は大方の市場関係者の予想と一致しますのでほぼ想定通りの内容と言えます。昨年末時点では年内4回の利上げが想定されていましたが、インフレ加速の予断を持てないことや世界経済の成長見通しがやや減速していることから、年内4回の利上げを行うことは難しいとの見方が既に2月時点で広がっていました。
発表直後、次回の利上げは6月になるとの見方が増えており、雇用やインフレ関連の指標が悪化しなければ、9月か12月に追加の利上げが実施されると見られていました。ただ、発表から1日も経たないうちに市場関係者の間からは「FOMCの経済予測で米経済に関する良好な見通しが示されたものの、金利見通しを引き下げたことがリスク回避的なドル売りを促した」との声が聞かれ始めています。一部の市場関係者は「利上げによって世界経済や金融市場の動向にどのような変化が起きるか、予測困難であることが金利見通し引き下げの要因ではないか?」と指摘しています。このため、次回利上げは6月ではなく9月以降になる可能性が浮上、年内の利上げは1回に留まるのではないか?という懸念がドル売りにつながっているようです。
執筆者:フィスコアナリスト 田代昌之
【情報提供】株式会社フィスコ FISCO Ltd.
- 本レポートは、あくまで情報提供を目的としたものであり、投資その他の行動を勧誘するものではありません。
- 本レポートに掲載される情報は株式会社フィスコ(以下「フィスコ社」という)が信頼できると判断した情報をもとに作成したものですが、その内容および情報の正確性、完全性または適時性について、フィスコ社は保証を行っておらず、また、いかなる責任を持つものでもありません。
- 本文、データなどに関しては、著作権法などの法律、規制により知的所有権が保護されており、個人の方の本来目的以外での使用や他人への譲渡、販売、コピーは認められていません(法律による例外規定は除く)。
- 本レポートに掲載される為替レートは、フィスコ社が独自に取得した情報であり、じぶん銀行の為替レートとは異なります。
- 一目均衡表の著作権は、株式会社経済変動総研に属します。
以上の点をご了承の上、ご利用ください。
じぶん銀行からのご注意
- 本画面に掲載されている情報は、じぶん銀行の見解を代弁したものではなく、じぶん銀行がその正確性、完全性を保証するものではありません。
以上の点をご了承のうえ、ご利用ください。
- 週間テクニカルレポート【限定版】
- レポート詳細