
2018年3月2日号
豪ドル/円
中期的なトレンドも悪化傾向へ
-
レンジ上限
86.85円
(12/22時点の89.00円を引き下げ) -
レンジ下限
77.00円
(12/22時点の86.30円を引き下げ)
テクニカル
中期的なトレンドも悪化傾向へ
・雲下限を割り込みシグナル悪化
・81.40割れなら長期シグナルも悪化
・16年11月以来の水準を意識
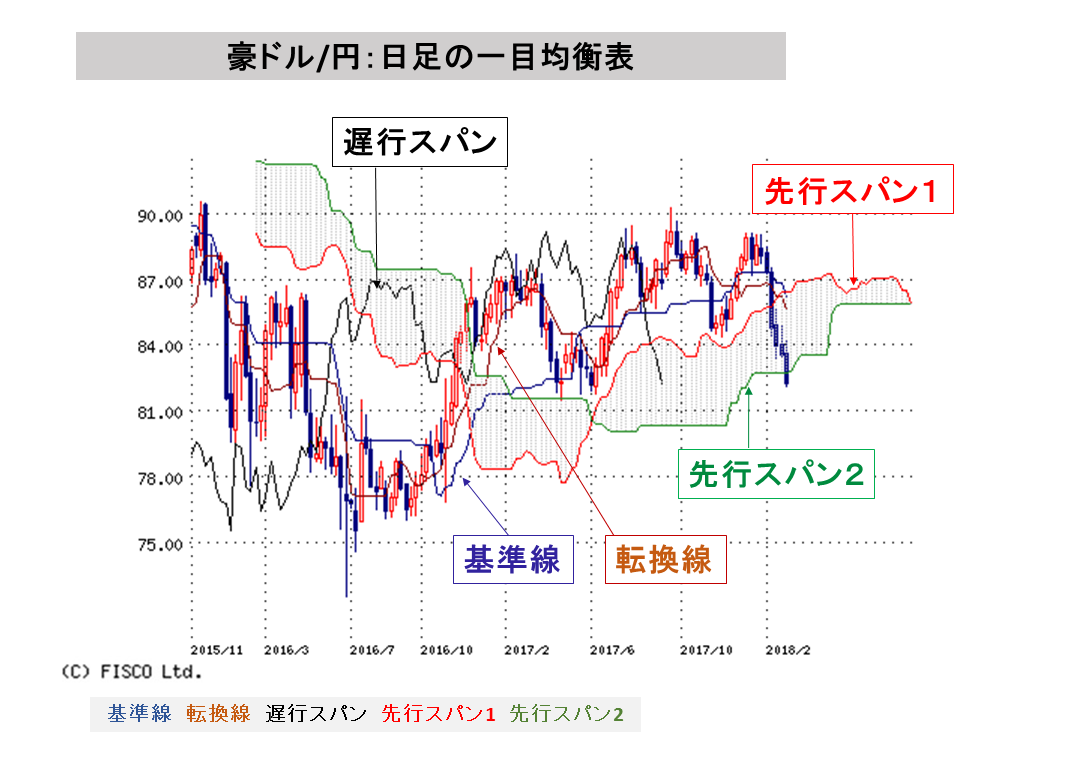
豪ドル/円は、2016年6月安値の75.50円辺りをボトムにリバウンド基調を強め、週足の一目均衡表では同年11月に雲を突破すると、その後は雲上限を支持線とする格好から、上昇トレンドが継続していました。しかし、今年1月以降の調整で雲上限を支持線として機能させることが出来ず雲上限を割り込むと、2月以降は一気に雲下限をうかがうトレンドを形成しています。さらにここにきて雲下限を割り込んできており、シグナルが大きく悪化をみせています。遅行スパンは実線を割り込んだことにより、下方シグナルを発生。転換線、基準線においても上値抵抗に変わっています。目先的にはボトムを探る動きになりますが、昨年5月辺りの安値水準である82.50円処を割り込んできており、ボトム形成が見極めづらくなっています。目先は82.00円台での下げ渋る動きをみせられないと、中期的には16年安値水準を意識した調整が強まりやすいと考えられます。
なお、月足の一目均衡表においてはリバウンド局面では雲下限に上値を抑えられています。足元の調整では基準線が支持線として機能していますが、これを割り込んでくるようですと、やはり70円台半ばが意識されてくるでしょう。一方で、基準線を支持線として80円台半ば辺りまでのリバウンドをみせられると、月足ベースの遅行スパンは上方シグナルを発生させてくる可能性があります。短期のシグナルに続いて中期のシグナルも悪化傾向になるなか、長期トレンドでの踏ん張り処といったところでしょう。
もっともトレンドが悪化傾向にあるなか、上記の流れを考慮し、レンジ下限は16年安値に接近する局面を想定して77.00円水準とします。一方、レンジ上限は週足の雲上限が位置する86.85円とします。
ファンダメンタルズ
豪ドル円相場は米国株の落ち着きを待つ展開
・米国株の動揺で豪ドルは対円で急落
・米国の金融緩和解除政策への誤解が背景
・米国株の動揺が収まれば、豪ドル高円安へ
対円で豪ドルは1月31日の87.94円から2月28日の82.8円へ2月の月間で5.8%も下げました。米連邦準備制度理事会(FRB)が減税の実現で米国経済の基調の強まりとインフレ率目標の達成に自信を深めているため、米国の年内の利上げ回数がこれまで想定されていた3回から4回に増えるという観測が強まっています。これで、米国の長期金利が上昇し、米国株市場が動揺したため、為替市場でリスク回避が強まりました。リスク通貨の豪ドルは安全通貨とされる円に対して売り込まれたわけです。
利上げペース加速の観測が強まると、米国の景気後退と米国企業の業績悪化に警戒感が強まり、米国株市場は動揺するのだと思います。米国経済が腰折れすれば、世界経済も腰折れする可能性が高く、資源価格の本格的な調整局面入りが連想されます。このため、資源国通貨の豪ドルは売り込まれやすくなります。確かに、米国経済が長期にわたって力強い高成長を続けた後でヒトとモノの需給が極度に逼迫し、過熱気味となることで、インフレ圧力が非常に強まっている状況下では、FRBは米国経済の持続的な成長よりもインフレ抑制を最優先にします。FRBは果敢な利上げで米国の経済成長ペースを必要十分なだけ減速させ、インフレ圧力を抑え込もうとするため(いわゆる金融引き締め政策です)、ほとんどの場合、米国は景気後退に陥ってしまいます。しかし、現在の米国では経済成長が長期にわたって緩やかなままにとどまっているため、ヒトとモノの需給は全般的にはそれほど引締っておらず、経済の過熱状態からはほど遠い状況で、インフレ圧力は限定的です。ですので、FRBは年間の利上げ回数を増やすとしても、米国経済の基調が強まるのを確認しつつ、米国経済が高めの巡航速度で持続的な成長軌道に乗れるようになることに配慮しながら、段階的に利上げを実施していくと思います。
現在の米国で進められている緩和解除という金融政策がこうした性格を持つことを、いずれ市場は理解するようになるでしょう。そうなれば、米国の長期金利が上昇しても(短期的には行き過ぎがあるかもしれませんが、段階的な利上げを織り込む形で米国経済の持続的な成長を妨げない中立的な水準に上昇することになります)、米国株市場は動揺しなくなると思います。それとともに、米国経済と世界経済の先行きに自信が深まり、資源価格が持続的な上昇基調に入ることで、資源国通貨の豪ドルは対円で上昇基調に入ると予想します。世界の緩やかな経済成長と低金利が共存する適温相場は終わりますが、リスク資産・リスク通貨の本格的な上昇相場が徐々に始まる見通しです。
執筆者:フィスコアナリスト 田代昌之
【情報提供】株式会社フィスコ FISCO Ltd.
- 本レポートは、あくまで情報提供を目的としたものであり、投資その他の行動を勧誘するものではありません。
- 本レポートに掲載される情報は株式会社フィスコ(以下「フィスコ社」という)が信頼できると判断した情報をもとに作成したものですが、その内容および情報の正確性、完全性または適時性について、フィスコ社は保証を行っておらず、また、いかなる責任を持つものでもありません。
- 本文、データなどに関しては、著作権法などの法律、規制により知的所有権が保護されており、個人の方の本来目的以外での使用や他人への譲渡、販売、コピーは認められていません(法律による例外規定は除く)。
- 本レポートに掲載される為替レートは、フィスコ社が独自に取得した情報であり、じぶん銀行の為替レートとは異なります。
- 一目均衡表の著作権は、株式会社経済変動総研に属します。
以上の点をご了承の上、ご利用ください。
じぶん銀行からのご注意
- 本画面に掲載されている情報は、じぶん銀行の見解を代弁したものではなく、じぶん銀行がその正確性、完全性を保証するものではありません。
以上の点をご了承のうえ、ご利用ください。
- 週間テクニカルレポート【限定版】
- レポート詳細